
Cari oran, şirketin kısa vadeli borçlarını 1 yıl içinde nakde dönecek varlıklarıyla ödeyip ödeyemeyeceğini gösterir. Hızlı oran aynı soruyu stokları saymadan sorar. Bu oranlara likidite oranları denir.
Cari oran nedir?
Dönen varlıklar, kısa vadeli borçlara bölünerek bulunur. İngilizcesi Current Ratio'dur.
Cari oran = Dönen varlıklar ÷ Kısa vadeli borçlar
Örnek: Dönen varlıklar 70, kısa vadeli borçlar 50 milyon dolar.
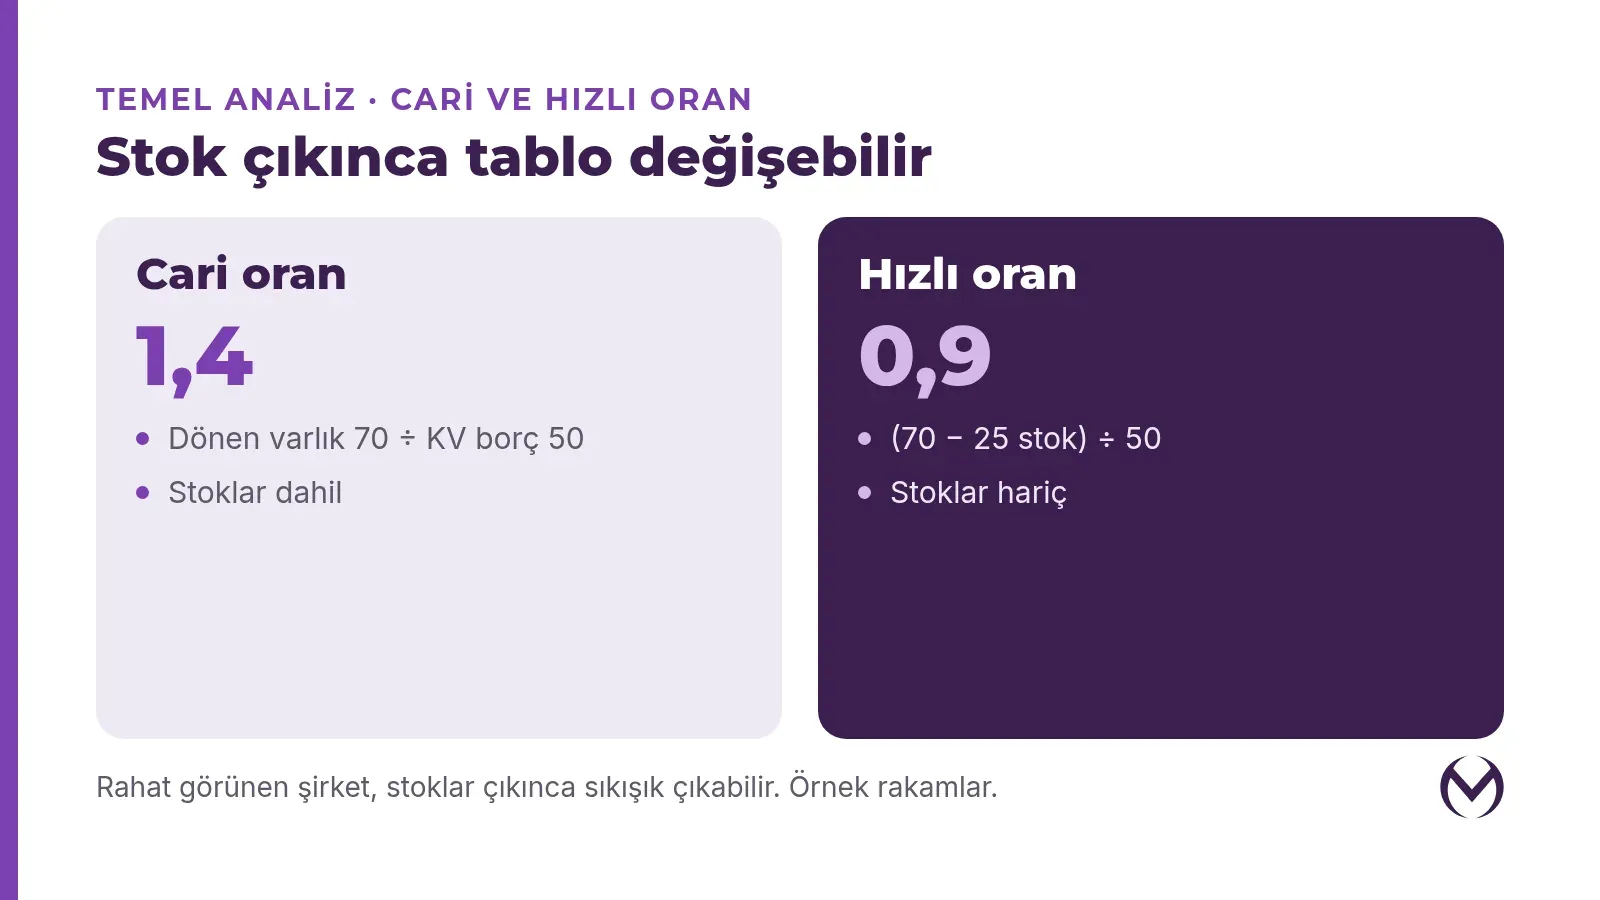
Cari oran = 70 ÷ 50 = 1,4
Şirketin 1 yıl içinde ödeyeceği her 1 dolarlık borca karşılık, 1 yıl içinde nakde dönecek 1,4 dolarlık varlığı var.
Cari oran nasıl yorumlanır?
- 1,5'in üstü: Rahat. Şirket kısa vadeli borçlarını rahatça ödeyebilir.
- 1'in altı: Risk işareti. Ödenecek borç, nakde dönecek varlıktan fazladır.
- 4 ila 5 gibi çok yüksek: Bu da iyi değildir. Şirket parasını kasada ya da stokta atıl tutuyor olabilir.
Hızlı oran nedir?
Hızlı oran, şirketin stoklarını satmadan kısa vadeli borçlarını ödeyip ödeyemeyeceğini gösterir. İngilizcesi Quick Ratio'dur, asit-test oranı da denir.
Hızlı oran = (Dönen varlıklar − Stoklar) ÷ Kısa vadeli borçlar
Stoklar çıkarılır, çünkü stoğu nakde çevirmek zaman alır. Şirket sıkıştığında stoğunu ancak indirimle satabilir.
Örnek: Dönen varlıklar 70, stoklar 25, kısa vadeli borçlar 50 milyon dolar.
Hızlı oran = (70 − 25) ÷ 50 = 0,9
Cari oran 1,4 ile rahat görünüyordu. Stoklar çıkınca şirket kısa vadeli borçlarının ancak %90'ını karşılayabiliyor.
İkisi birlikte nasıl okunur?
- Hızlı oranda 1'in üstü rahattır.
- İki oran arasındaki fark büyükse dönen varlıkların büyük kısmı stoktur.
- Stoğu hızlı dönen sektörlerde düşük hızlı oran normaldir. Süpermarketler stoklarını birkaç günde satar.
- Teknoloji ve elektronik gibi stoğu eskiyen sektörlerde düşük hızlı oran risk işaretidir.
Akılda tut
- Cari oran stokları sayar, hızlı oran saymaz.
- Cari oranda 1,5, hızlı oranda 1 rahat eşiktir.
- Aradaki büyük fark, varlıkların stokta beklediğini gösterir.
Özet
Cari oran = dönen varlıklar ÷ kısa vadeli borçlar. Hızlı oran aynı hesabı stoklar hariç yapar. İkisi birlikte, şirketin önümüzdeki yılın borçlarını nakit sıkıntısı yaşamadan ödeyip ödeyemeyeceğini gösterir.
Bu içerik eğitim amaçlıdır, yatırım tavsiyesi değildir.