FAVÖK, şirketin ana işinden faiz, vergi ve amortisman düşülmeden önce ne kadar kâr ettiğini gösterir. Açılımı Faiz, Amortisman ve Vergi Öncesi Kâr'dır. İngilizcesi EBITDA (Earnings Before Interest, Taxes, Depreciation and Amortization)'dır.
Formül
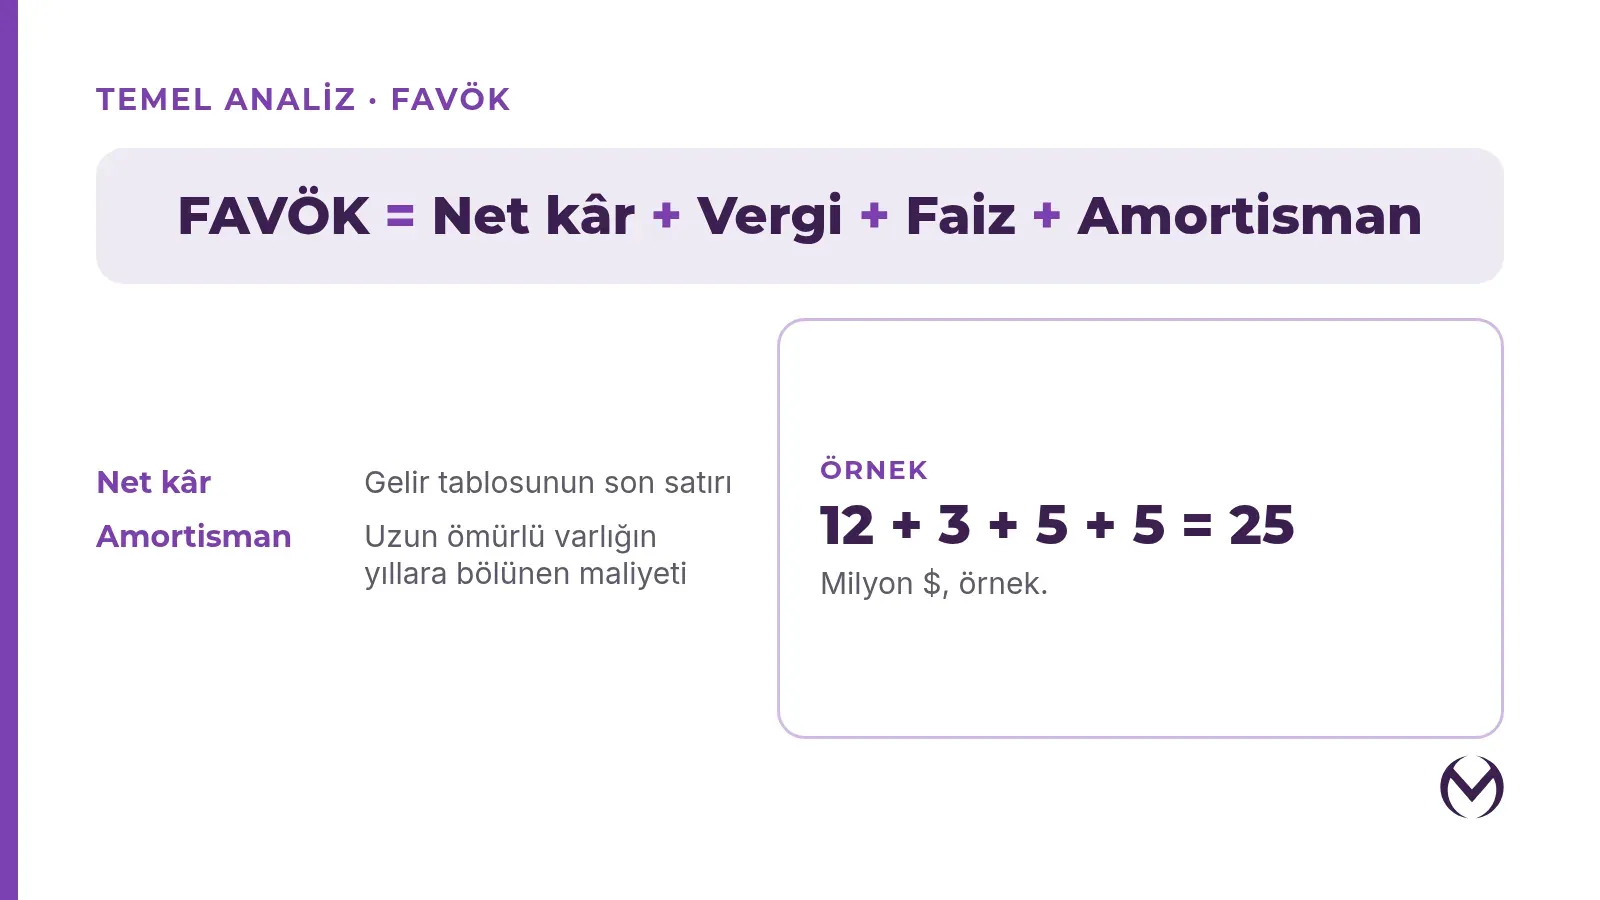
FAVÖK = Net kâr + Vergi + Faiz + Amortisman
Net kârdan geriye doğru gidilir: düşülmüş olan vergi, faiz ve amortisman geri eklenir.
Amortisman nedir?
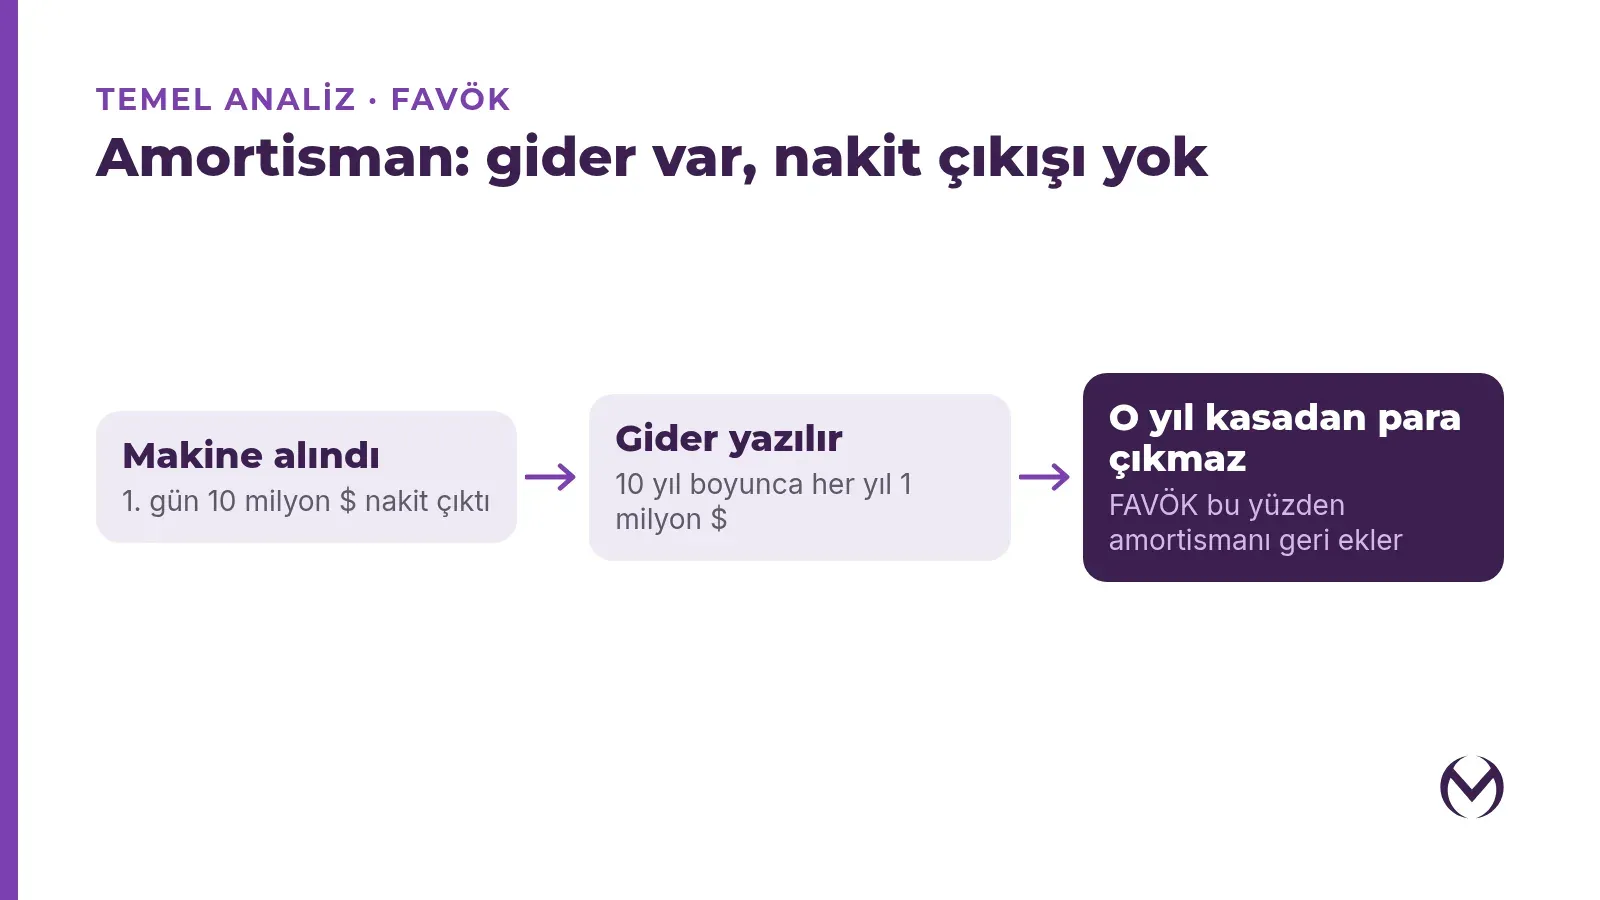
Amortisman, bir varlığın maliyetinin kullanım ömrüne yayılarak her yıl gider yazılmasıdır.
10 milyon dolarlık bir makine 10 yıl kullanılacaksa, her yıl 1 milyon dolar amortisman gideri yazılır. Bu gider için o yıl kasadan para çıkmaz. Para, makine alındığında zaten ödenmiştir.
Örnek
Şirketin net kârı 12 milyon dolar. Vergi 3, faiz 5, amortisman 5 milyon dolar.
FAVÖK = 12 + 3 + 5 + 5 = 25 milyon dolar
FAVÖK'e neden bakılır?
FAVÖK, borç yapısı, vergi oranı ve amortisman yöntemi farklı olan şirketleri aynı terazide karşılaştırmayı sağlar. Şirketin ana işinin ne kadar nakit ürettiğini kabaca gösterir.
Telekom, enerji ve havayolu gibi ağır yatırım gerektiren sektörlerde amortisman ve faiz çok yüksektir. Bu yüzden bu şirketlerde net kâr yerine çoğu zaman FAVÖK'e bakılır.
FAVÖK'ün sınırları
- FAVÖK nakit değildir. Amortisman için bugün kasadan para çıkmaz, ama makineler eskiyince yenilerini almak gerçek para ister. Warren Buffett FAVÖK'ü bu yüzden eleştirir.
- Borçlu şirkette yanıltır. FAVÖK faizi görmezden gelir. FAVÖK yüksek görünse bile faiz yükü net kârın tamamını yiyebilir.
- Adjusted EBITDA'ya dikkat. Şirketlerin kendi düzelttiği FAVÖK genelde normal FAVÖK'ten yüksektir.
Akılda tut
- FAVÖK = net kâr + vergi + faiz + amortisman.
- Ağır yatırımlı sektörleri karşılaştırmak için kullanışlıdır.
- Nakit değildir, borcu ve yatırım ihtiyacını görmez.
Özet
FAVÖK, şirketin ana işinin faiz, vergi ve amortisman öncesi kârıdır. Şirketleri aynı terazide kıyaslamaya yarar, ama gerçek nakdi ve borç yükünü tek başına göstermez.
Bu içerik eğitim amaçlıdır, yatırım tavsiyesi değildir.