CDS, bir borçlunun borcunu ödeyememe riskine karşı yapılan sigortadır. CDS primi, bu sigortanın yıllık maliyetidir. Ülkenin ya da şirketin batma riski ne kadar yüksekse CDS primi de o kadar yüksektir. Türkçesi Kredi Temerrüt Takası, İngilizcesi Credit Default Swap'tir.
Temerrüt, borçlunun borcunu zamanında ödeyememesidir.
Baz puan
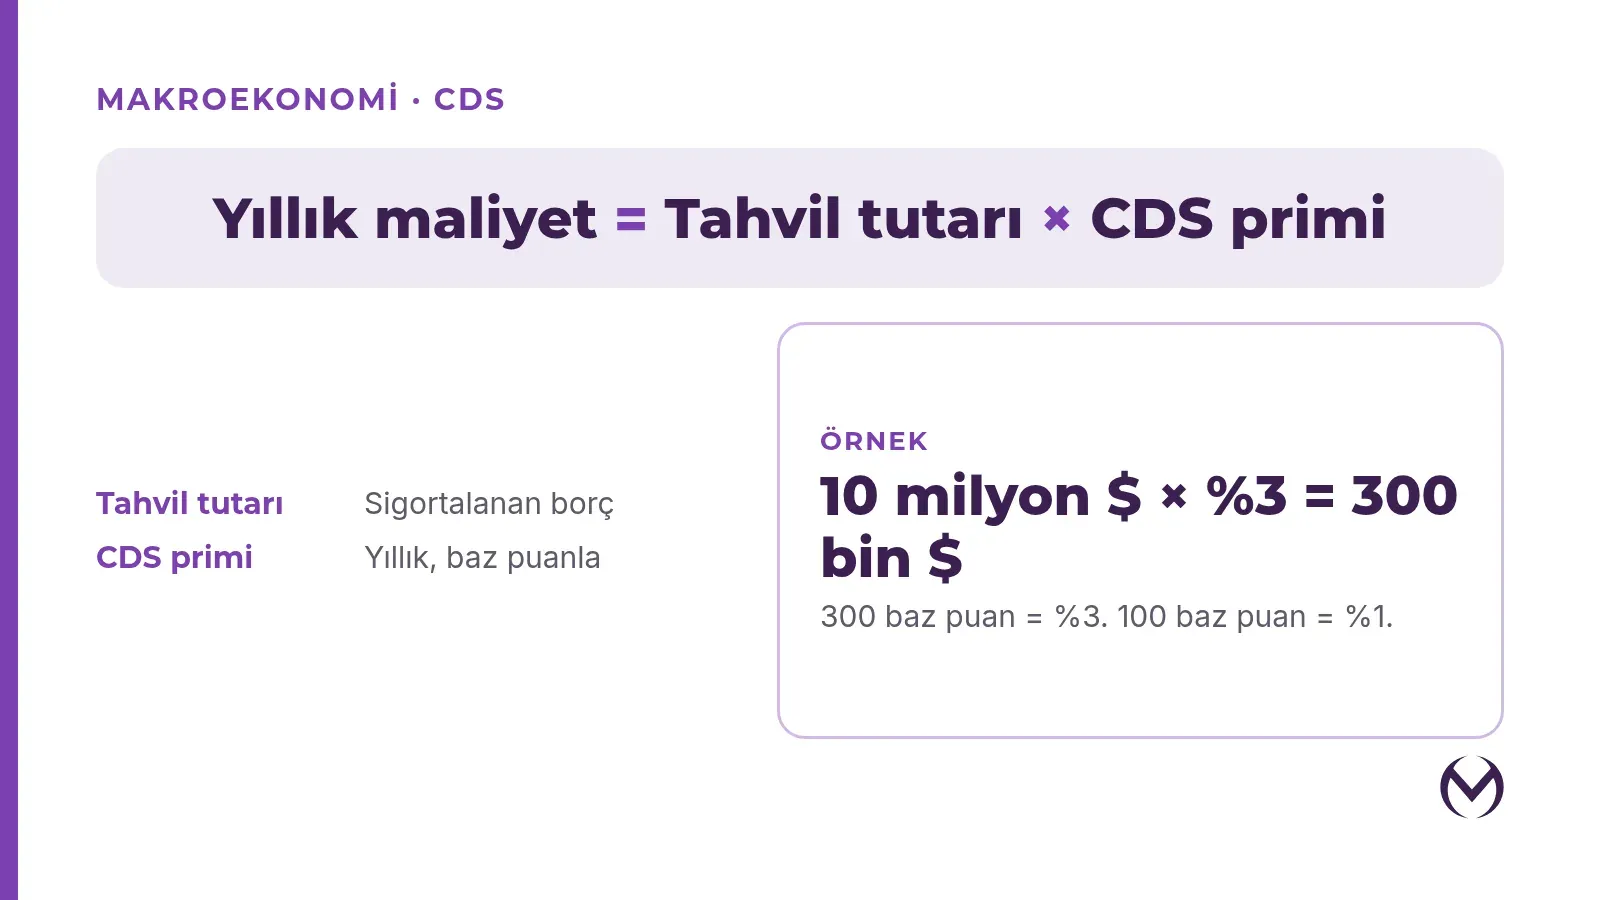
CDS baz puan ile ifade edilir. 1 baz puan %0,01'dir. 100 baz puan %1 eder.
Örnek
Bir yatırımcı 10 milyon dolarlık Türkiye tahvili aldı ve Türkiye'nin borcunu ödeyememesinden çekiniyor. Örneğin Türkiye'nin 5 yıllık CDS'i 300 baz puan.
Sigortanın yıllık maliyeti = 10.000.000 × %3 = 300 bin dolar
Türkiye borcunu ödeyemezse, sigortayı satan taraf yatırımcının zararını karşılar.
CDS faiz değildir
CDS, ülkenin borcuna ödediği faiz değildir. Ülkenin riskinin piyasadaki fiyatıdır. Ama ikisi birlikte hareket eder: CDS'i yükselen ülke daha yüksek faizle borçlanmak zorunda kalır.
Gerçek örnek
Türkiye'nin 5 yıllık CDS'i 2022'de 900 baz puana yaklaştı. Ekonomi politikası değişip güven geri gelince birkaç yüz baz puana geriledi. ABD ve Almanya gibi ülkelerin CDS'i ise genelde birkaç on baz puandır.
Akılda tut
- CDS ülke riskinin termometresidir. Yabancı yatırımcı bir ülkeye girmeden önce CDS'e bakar. CDS yükselirse yabancı para çıkar, para birimi değer kaybeder ve borsa düşer.
- En çok 5 yıllık CDS takip edilir. Haberlerde "CDS" denince genelde 5 yıllık CDS kastedilir.
Özet
CDS, borcun ödenmeme riskine karşı sigortadır ve baz puanla fiyatlanır. Yüksek CDS yüksek ülke riski, yüksek borçlanma maliyeti ve kırılgan para birimi demektir.
Bu içerik eğitim amaçlıdır, yatırım tavsiyesi değildir.