Defter değeri, şirketin bilançosundaki varlıklarından tüm borçları düşüldükten sonra kalan değerdir. Bilançodaki özkaynak ile aynı şeydir. İngilizcesi Book Value'dur.
Formül
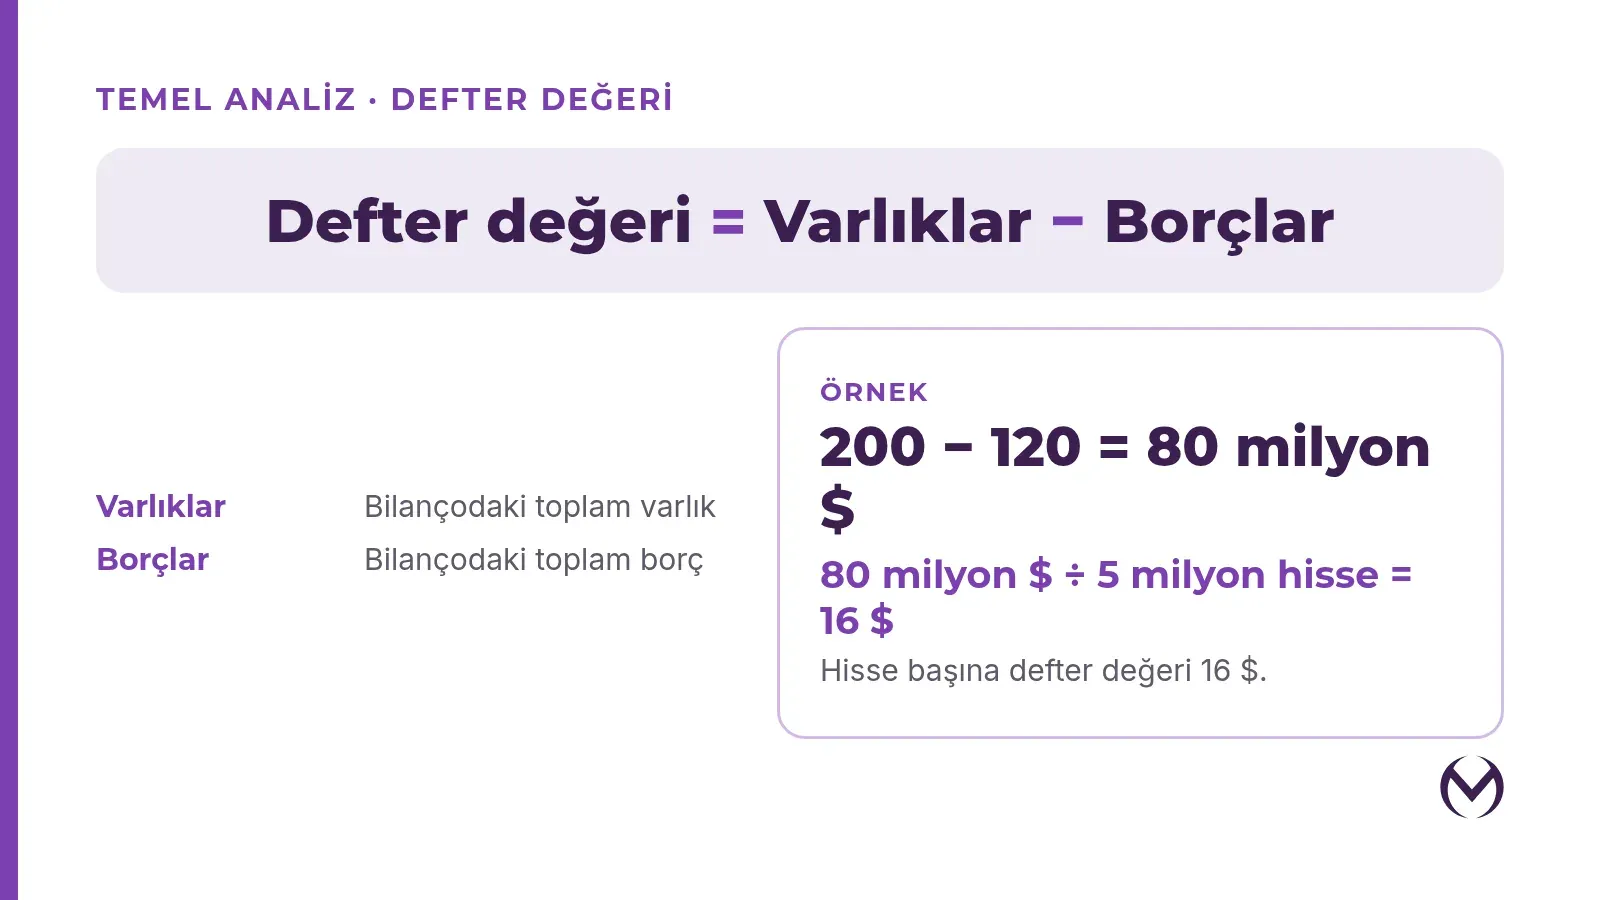
Defter değeri = Toplam varlıklar − Toplam borçlar
Örnek
Şirketin fabrika, nakit, stok ve alacaklarından oluşan varlıkları 200 milyon dolar. Borçları 120 milyon dolar.
Defter değeri = 200 − 120 = 80 milyon dolar
Şirket bugün kapansa, her şeyi bilançodaki değerinden satıp borçlarını ödese, ortaklara 80 milyon dolar kalır.
Hisse başına defter değeri
Hisse başına defter değeri = Defter değeri ÷ Dolaşımdaki hisse sayısı
Dolaşımda 5 milyon hisse varsa:
80.000.000 ÷ 5.000.000 = 16 dolar
Her hissenin arkasında 16 dolarlık kayıtlı değer var.
Defter değeri neden gerçek değer değildir?
- Varlıklar alındıkları fiyattan yazılır. 30 yıl önce alınan bir arsa bugün çok daha değerli olabilir, ama defterde eski değeriyle durur.
- Marka ve teknoloji defterde görünmez. Şirketin kendi geliştirdiği marka ve yazılım bilançoda yer almaz. Bu yüzden teknoloji şirketlerinin defter değeri, piyasa değerinin çok altında kalır.
Akılda tut
- Defter değeri kayıtlı değerdir, piyasanın biçtiği değer değildir.
- Bankalarda önemlidir. Bankaların varlıkları çoğunlukla nakit ve kredidir, bu yüzden defter değerleri gerçek değerlerine yakındır.
- Defter değeri negatif olabilir. Yıllarca borçla kendi hissesini geri alan şirketlerde görülür. McDonald's buna örnektir. Bu, şirketin batık olduğu anlamına gelmez.
Özet
Defter değeri = varlıklar − borçlar, yani özkaynak. Şirket kapansa ortaklara kalacak kayıtlı değeri gösterir; marka, teknoloji ve güncel varlık fiyatlarını yansıtmaz.
Bu içerik eğitim amaçlıdır, yatırım tavsiyesi değildir.