NAV iskontosu, bir şirketin sahip olduğu varlıkların bugünkü değerinden ne kadar ucuza işlem gördüğünü gösterir. Holdinglerde ve gayrimenkul şirketlerinde kullanılır.
NAV, şirketin sahip olduğu varlıkların bugünkü değerinden borçları düşüldükten sonra kalan değerdir. Türkçesi Net Aktif Değer, İngilizcesi Net Asset Value'dur.
Defter değerinden farkı
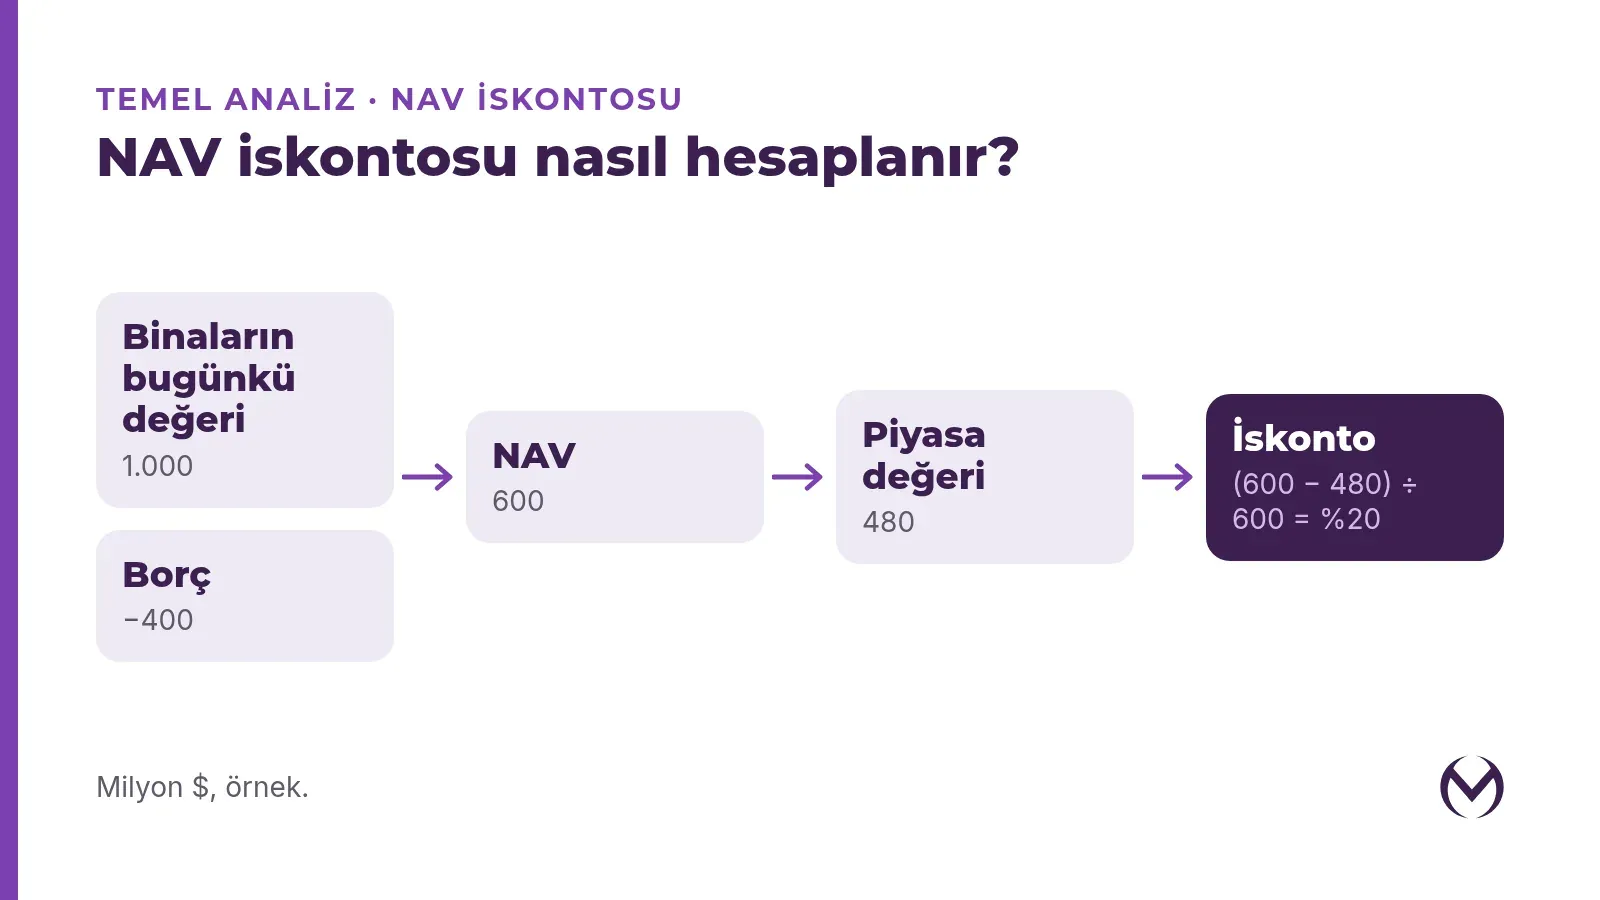
Defter değeri varlıkları bilançodaki kayıtlı değeriyle hesaplar. NAV ise bugünkü değeriyle hesaplar. Holdingin elindeki hisseler borsa fiyatından, gayrimenkul şirketinin binaları güncel ekspertiz değerinden alınır.
Formül
NAV           = Varlıkların bugünkü değeri − Borçlar
NAV iskontosu = (NAV − Piyasa değeri) ÷ NAV
Örnek
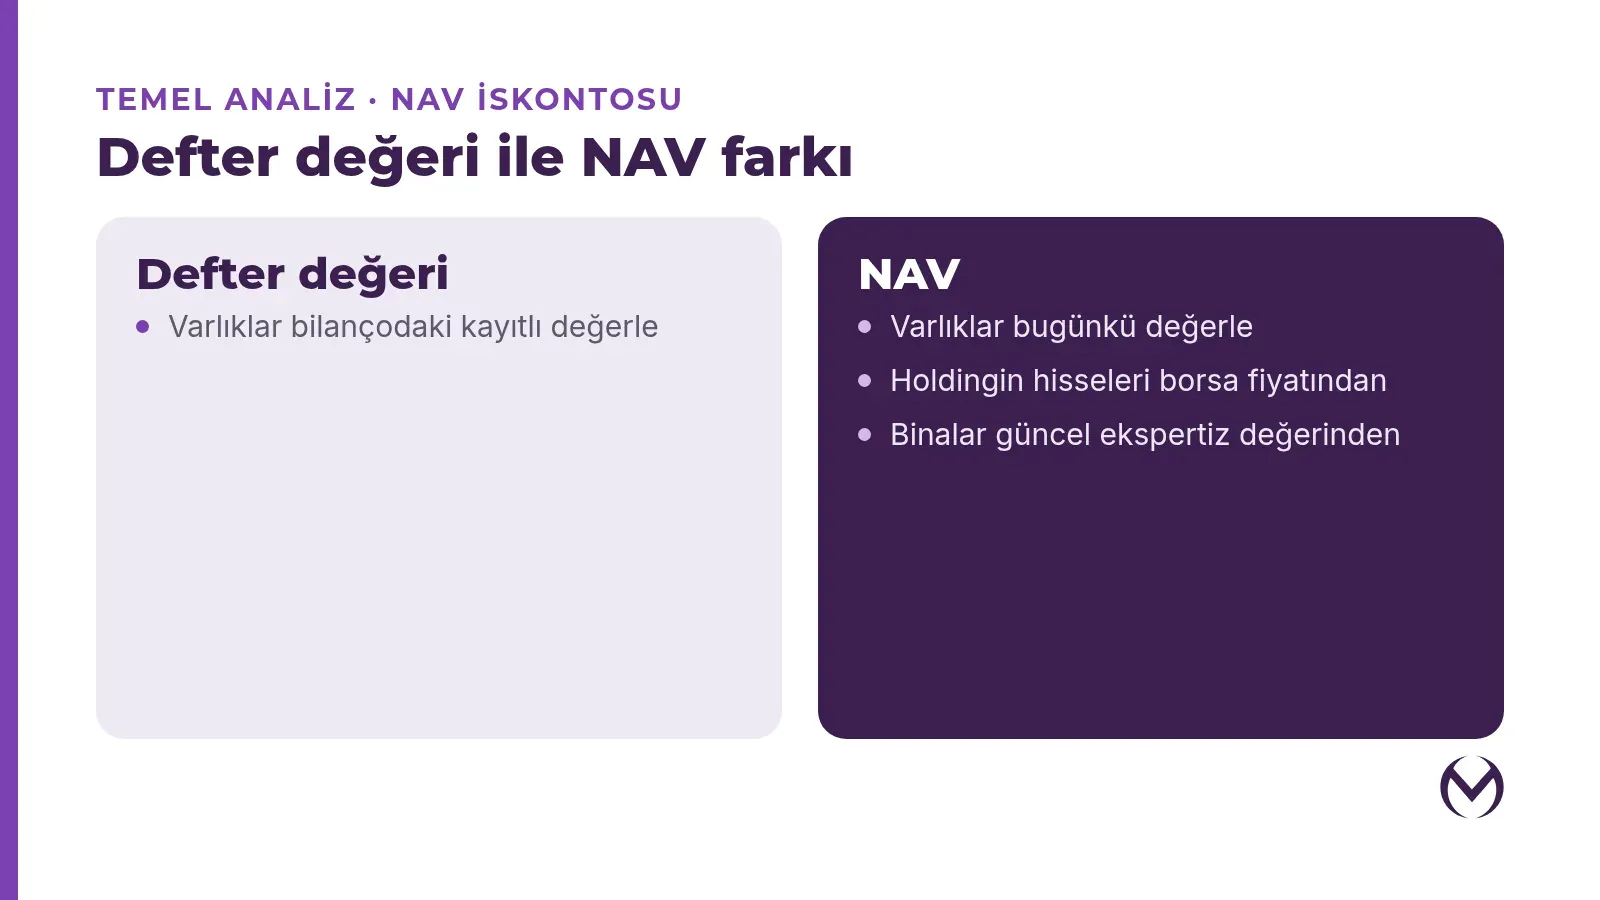
Bir gayrimenkul şirketinin binalarının bugünkü değeri 1 milyar dolar, borcu 400 milyon dolar.
NAV = 1.000 − 400 = 600 milyon dolar
Şirketin piyasa değeri 480 milyon dolar.
NAV iskontosu = (600 − 480) ÷ 600 = %20
Binalara, borçları düşülmüş gerçek değerlerinin %20 altında ortak oluyorsun.
Akılda tut
- Nerede kullanılır: Holdinglerde ve İngiltere'deki gayrimenkul şirketlerinde ilk bakılan oranlardandır. ABD'deki gayrimenkul şirketlerinde ikinci plandadır, çünkü bu şirketler NAV açıklamaz.
- Holdingler neredeyse her zaman iskontolu işlem görür. Yönetim giderleri, vergi ve yatırımcının şirketleri doğrudan seçememesi bunun nedenidir.
- Önemli olan iskontonun açılmasıdır. İskontoyu şirketin kendi geçmiş ortalamasıyla karşılaştır. Ortalama %25 iken iskonto %45'e açıldıysa şirket kendi geçmişine göre ucuzdur.
- Derin iskonto her zaman ucuzluk değildir. Gayrimenkul piyasası düşerken ekspertiz değerleri geç güncellenir. Piyasa NAV'ın düşeceğini önceden fiyatlıyor olabilir. Ofis binası sahibi şirketlerde bu sık görülür.
Özet
NAV, varlıkların bugünkü değerinden borçlar düşülünce kalan değerdir. NAV iskontosu, piyasanın bu değere ne kadar indirim uyguladığını gösterir ve en iyi şirketin kendi geçmişiyle kıyaslanarak okunur.
Bu içerik eğitim amaçlıdır, yatırım tavsiyesi değildir.