ROA, şirketin sahip olduğu her 1 dolarlık varlıktan yılda ne kadar kâr ettiğini gösterir. Net kâr, toplam varlıklara bölünerek bulunur. Türkçesi Aktif Kârlılığı, İngilizcesi Return on Assets'tir.
Formül
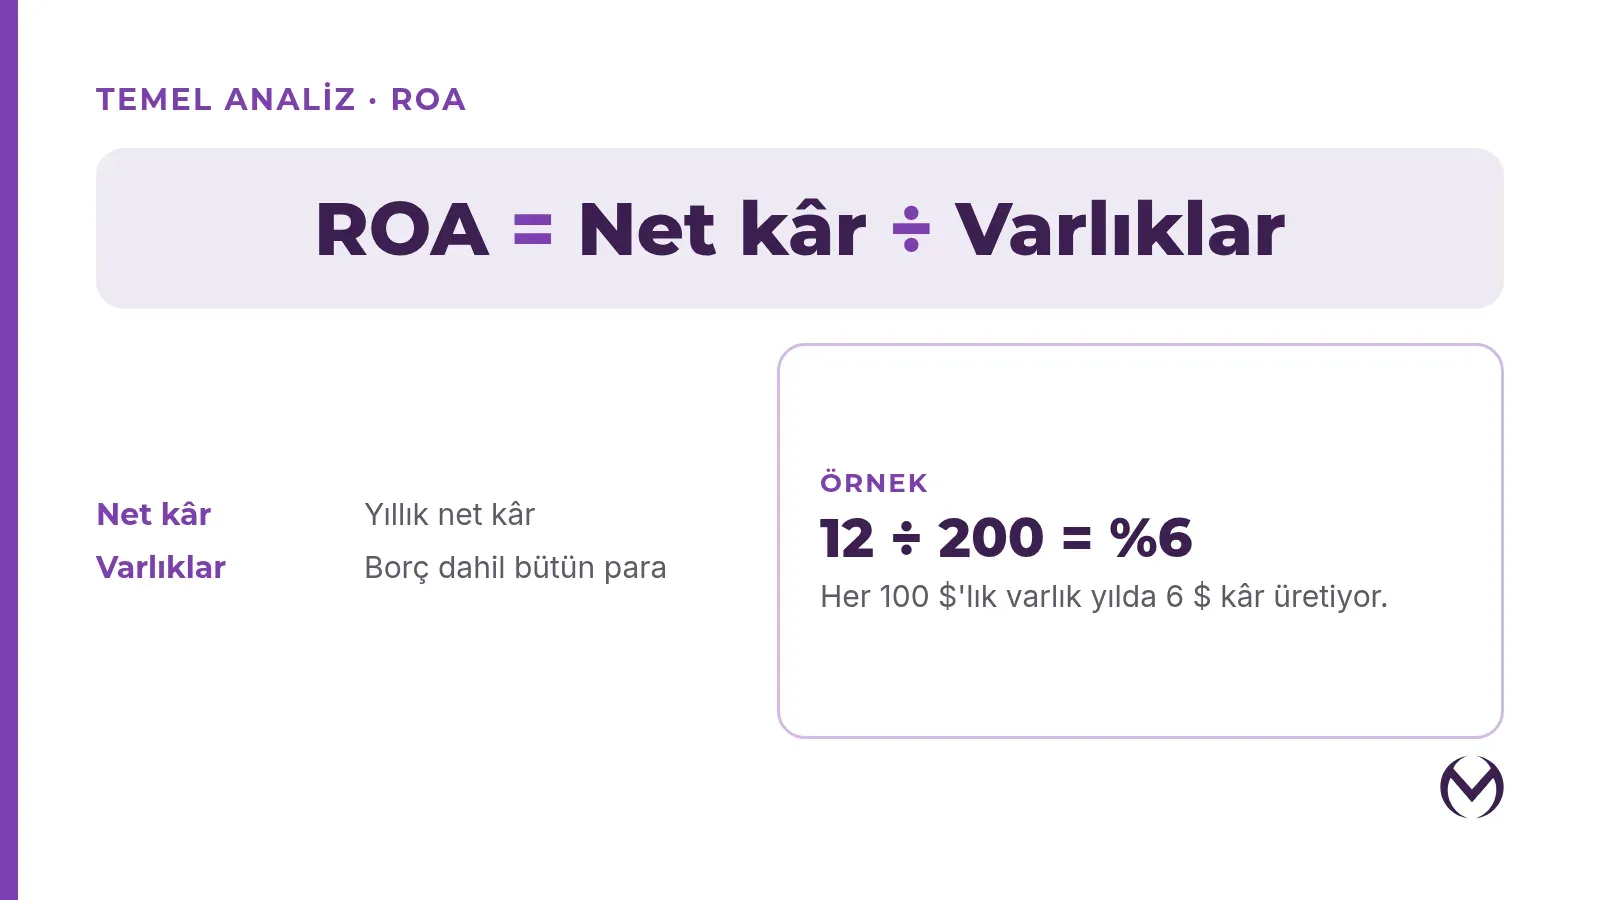
ROA = Net kâr ÷ Varlıklar
Örnek
Şirketin net kârı 12 milyon dolar, varlıkları 200 milyon dolar.
ROA = 12 ÷ 200 = %6
Şirket, sahip olduğu her 100 dolarlık varlıktan yılda 6 dolar kâr ediyor.
ROE ile farkı
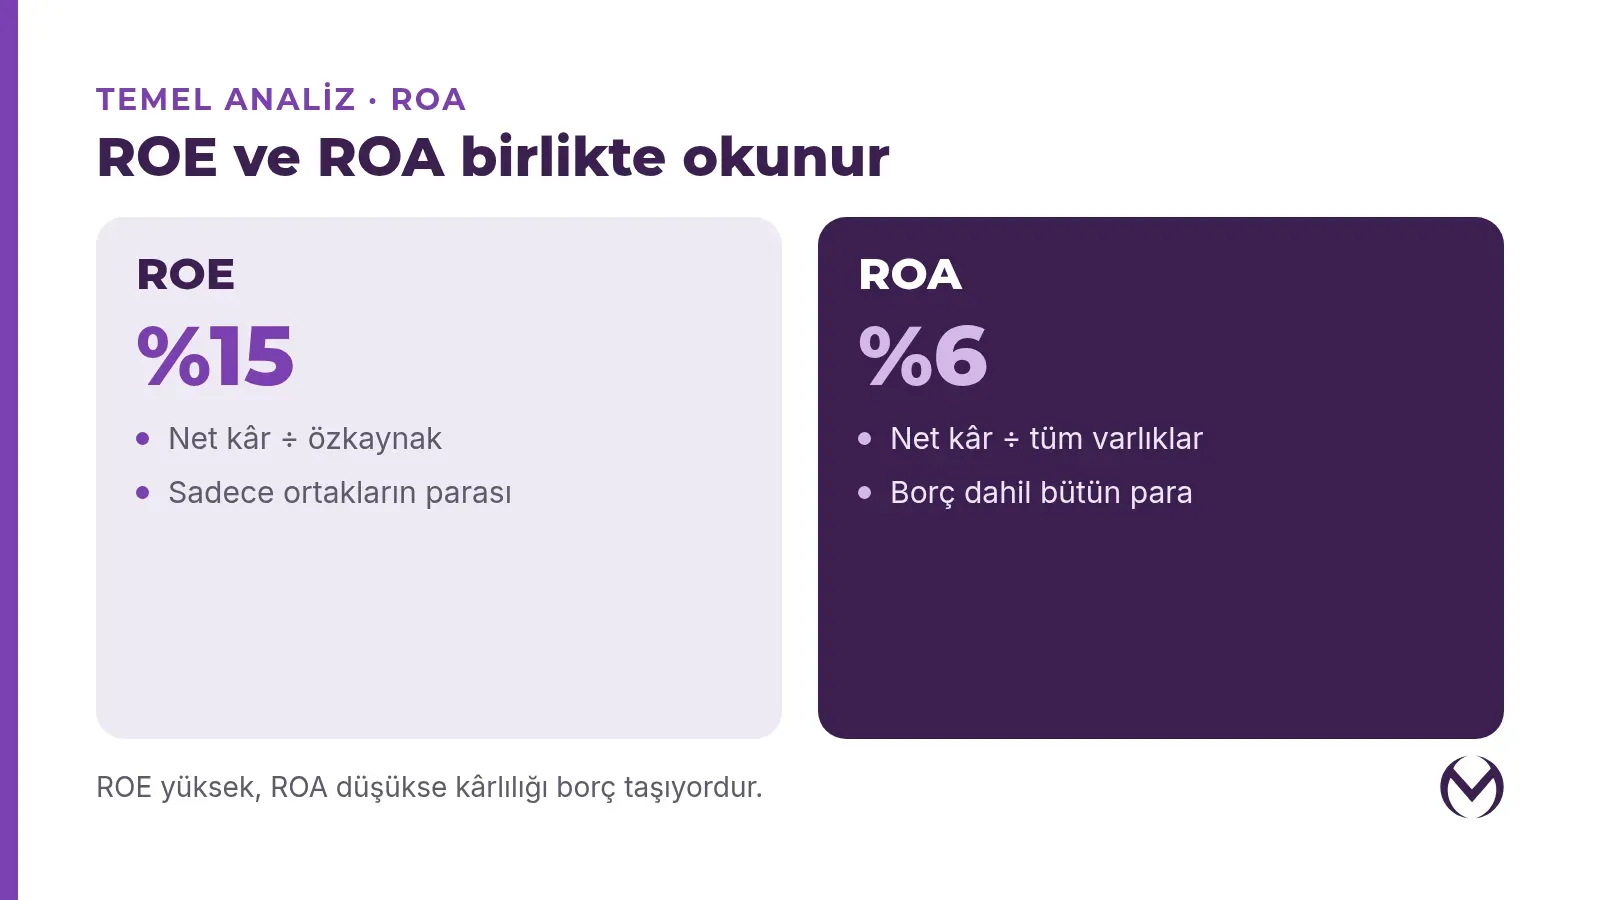
ROE kârı sadece ortakların parasına böler. ROA ise borçla alınanlar dahil bütün varlıklara böler. Bu yüzden ROA borçtan etkilenmez.
Aynı şirkette ROE %15, ROA %6. ROE yüksek ama ROA düşükse, kârlılığın önemli bir kısmını borç taşıyordur. İkisi birlikte okununca ROE'nin gerçek mi borçla şişmiş mi olduğu anlaşılır.
ROA nasıl yorumlanır?
- Yönetimin verimliliğini gösterir. Aynı varlıkla daha çok kâr eden şirket daha iyi yönetiliyordur.
- Sektöre göre değişir. Yazılım şirketleri az varlıkla çok kâr eder, ROA'ları yüksektir. Fabrika, santral ve altyapı gerektiren sanayi, enerji ve telekom şirketlerinde ROA düşüktür.
- Bankalarda düşük çıkar. Bankaların varlıkları çok büyüktür. Bankalarda %1 civarı ROA iyi sayılır.
Akılda tut
- ROA'yı sektör içinde karşılaştır.
- Yıllar içinde izle. ROA düşüyorsa şirket varlıklarını büyütüyor, ama kârını aynı hızda büyütemiyordur.
- ROE ile ROA arasındaki büyük fark borç kullanımını gösterir.
Özet
ROA = net kâr ÷ varlıklar. Şirketin bütün varlıklarını, borçtan bağımsız olarak ne kadar verimli kullandığını gösterir ve ROE'nin sağlamasıdır.
Bu içerik eğitim amaçlıdır, yatırım tavsiyesi değildir.